Fundos perdem R$ 110 bilhões após eleição; veja quais fundos de ações mais caíram
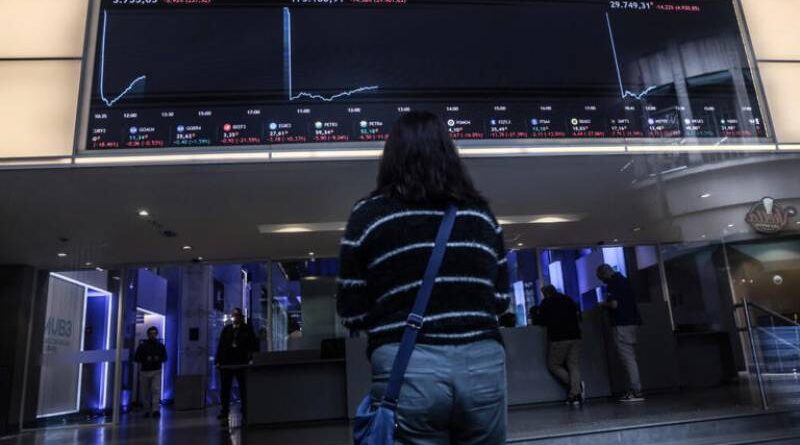
O Ibovespa iniciou a segunda-feira, 26, sob forte pressão após a reeleição do presidente Luiz Inácio Lula da Silva (PT) no segundo turno das eleições presidenciais de 2026 Foto: Werther Santana/Estadão
A indústria de fundos perdeu R$ 110 bilhões apenas na segunda-feira (26), primeiro pregão após o resultado das eleições presidenciais, e os fundos de ações foram alguns dos mais atingidos.
Levantamento feito pela Economatica mostra que as carteiras registraram perdas de até 44,5% no fechamento de 26 de outubro, bem mais do que a queda de 13,88% do Ibovespa no dia, a maior desde março de 2020.
A maior queda entre fundos que têm mais de R$ 100 milhões de patrimônio e 50 cotistas foi a do Alaska Black, do gestor Henrique Bredda. Na sequência, aparecem o Reach Total Return, com baixa de 37,3%, e o Az Quest Small Mid Caps, que caiu 35,4%. Também tiveram perdas expressivas o Rio Bravo Radix, de 34,3%, e o Az Quest Top Long Biased, que recuou 32%.
O Alaska Black, fundo para quem tem mais de R$ 1 milhão para investir, combina concentração, posições de alta convicção e elevada sensibilidade à Bolsa. A aplicação já havia despencado 73,4% em março de 2020, no choque da Covid. Ou seja: quem tinha R$ 100 viu sua posição passar a valer R$ 27 naquele momento. Sua volatilidade anualizada está na casa de 45% a 50%. Tanto no ano, como no horizonte de cinco anos, o retorno do fundo é negativo.
Os movimentos mais intensos ficaram restritos a fundos com patrimônio de até R$ 700 milhões, caso do Az Quest Small Mid Caps. A maior parte dos fundos da lista são geridos por casas independentes, mas a pressão também apareceu entre fundos de gestoras de bancos. O BB Ações Small Caps recuou 30,9%, enquanto o Itaú Small Cap Valuation caiu 27,6%.
Em uma amostra de 157 dos principais fundos acompanhados pela Nord Investimentos, com dados da Economatica, a queda mediana (sem pontos extremos) dos fundos de ações foi de 21,8%, contra recuo de 13,9% do índice. Apenas 9 dos 55 fundos analisados tiveram desempenho melhor que o Ibovespa.
O desempenho acumulado ajuda a colocar o tombo do pregão de segunda em perspectiva, mas também mostra como vem sendo difícil para fundos com gestão ativa superar os seus índices de referência. Em 2026, apenas 4 dos 55 fundos de ações da amostra superam o Ibovespa. Em cinco anos, o fundo de ações mediano acumula alta de 28%, bem abaixo dos 66% do Ibovespa, embora os melhores gestores tenham entregado resultados muito superiores: o Tarpon GT valorizou 129% no período.
Aumento dos juros futuros foi gatilho para queda das ações
A expectativa para os juros longo subiu três pontos porcentuais na segunda-feira, impulsionada pela percepção de que um novo mandato do governo Lula não irá realizar um ajuste nas contas públicas, o que irá manter os juros elevados por mais tempo.
Quando os juros futuros sobem forte em um único dia, as ações desvalorizam, especialmente as de companhias que têm dívida alta, depende de crédito ou vivem de projetos longo prazo.
Locação de veículos, varejo, rodovias e saúde caíram mais de 55% num único dia, enquanto Vale, Suzano, Embraer e WEG, que têm receita em dólar ou são menos ligadas ao ciclo doméstico, fecharam em alta.
“O mercado vinha de uma alta forte em outubro, concentrada nesses setores, e na segunda-feira muita gente tentou sair ao mesmo tempo, num leilão de abertura sem comprador”, analisa Luiz Sedrani, gestor da Moat.
O estudo da Nord mostra que os fundos que mais se beneficiaram do rali pré-eleitoral também estavam entre os mais expostos à reversão do mercado.
Fundos de empresas menores sofreram mais
Quando o mercado passa a enxergar mais risco fiscal, juros mais altos e menor crescimento, investidores tendem a exigir uma taxa maior para carregar o risco de ter ações brasileiras, e as empresas de baixa e média capitalização (small caps) costumam ser mais sensíveis ao cenário e ficaram entre as mais afetadas pela queda de segunda-feira. Naturalmente, fundos focados nessa estratégia sofreram mais também.
Levantamento da Comdinheiro/Nelogica mostra que todos os 43 fundos de ações small caps analisados registraram, em 26 de outubro, o pior retorno diário de suas respectivas séries históricas, com queda mediana (que retira valores extremos) de 27,58%.
Existem fundos específicos para investir nestas ações, caso do Bradesco Ações Mid e Small Caps. Esses fundos não devem ser comparados ao Ibovespa, mas sim ao índice de small caps, que caiu 26,9%. Portanto, o fundo caiu pouco acima do índice ao oscilar 26,93%.
Rodrigo Santoro, diretor de renda variável da gestora de fundos do Bradesco, a Bram, explica que a estratégia do fundo é buscar empresas com qualidade superior à média do índice. “Nos concentramos em empresas menos alavancadas, com diferenciais competitivos e bom retorno sobre capital investido”, explica.
O fundo caiu um pouco acima da média do índice porque tinha uma posição em Pague Menos (PGMN3), que despencou 47,70% no dia, enquanto não tinha no portfólio exportadoras, como Embraer (EMBJ3) e Weg (WEGE3). “Contudo, tínhamos empresas de qualidade que nos fizeram cair em linha com o índice.”
Na visão de Santoro, o movimento de segunda-feira não diferenciou empresas de maior e menor qualidade. Diante desse cenário, a gestora aproveitou para trocar algumas ações em seu portfólio. “Como as ações estavam todas baratas, priorizamos as que víamos retorno alto e risco menor.
O que explica o desempenho dos fundos
A explicação de por que os fundos da lista caíram mais do que o índice está na composição das carteiras e em seu grau de exposição à Bolsa. Carteiras bastante concentradas em ações que caíram 30%, 40% ou 60% podem perder muito mais que o Ibovespa, que é uma cesta diversificada com mais de 80 ações.
Todas as gestoras foram procuradas pela reportagem para que explicassem o desempenho dos fundos. Em nota, a BB Asset ressalta que o desempenho em um único pregão mostra a reação das cotas ao choque eleitoral, mas não permite, sozinho, avaliar a qualidade da gestão. No caso do fundo que tem uma única ação, o BB Ações BB, a queda de 29,20% acompanhou praticamente de forma integral a desvalorização de 29,33% do papel do banco.
Já o BB Ações Small Caps teve desempenho inferior ao índice Small Caps no período, ficando 3,30 pontos percentuais abaixo do índice até 27 de outubro. A carteira estava concentrada em setores mais cíclicos, que foram mais afetados pela reação do mercado ao resultado eleitoral, e não havia alavancagem. Segundo a gestão, a maior clareza do cenário pode ajudar a acomodar os preços e normalizar as relações de valor entre os setores nas próximas semanas.
A 4UM Investimentos apontou, em nota, que o impacto pós-eleição foi relevante em empresas de menor capitalização de mercado, foco de investimento do 4UM Small Caps, por conta, entre outras coisas, da menor liquidez dos papéis.
“O fundo é um dos fundos de ações mais longevos do país, tendo convivido com inúmeras crises ao longo dos seus mais de 18 anos de história – da crise do subprime, em 2008, ao impacto eleitoral neste ano de 2026. Eventos como estes, que impactam os preços dos ativos desproporcionalmente mais que os seus fundamentos, representam grandes oportunidades de investimento.”
A casa explica que a carteira do fundo está composta por ações de empresas rentáveis e com perspectivas de longo prazo, cujo desempenho, conforme observado em outras crises, tende a ser positivo nos períodos seguintes, com a redução de incertezas e melhora de expectativas.
Já o Clube do Valor explica, em nota, que seu fundo de ações segue uma estratégia proprietária, inspirada em literatura acadêmica e profissional, e que investe sistematicamente em empresas que estejam com descontos em relação aos seus fundamentos.
No período de eleições, em função da exposição atual do fundo, a aplicação apresentou temporariamente uma volatilidade superior à do mercado: até sexta-feira (23), estava subindo quase 25% no mês contra 10% do Ibovespa. A queda corrigiu essa diferença de volta para o nível antes do primeiro turno.
A consultoria econômica ressalta que o fundo é apenas uma das estratégias utilizadas para gerir a parcela alocada em renda variável nas carteiras diversificadas de seus clientes.
Fonte: msn.com/História de Marília Almeida
There is no ads to display, Please add some